Kategorie: Methodik & Frameworks
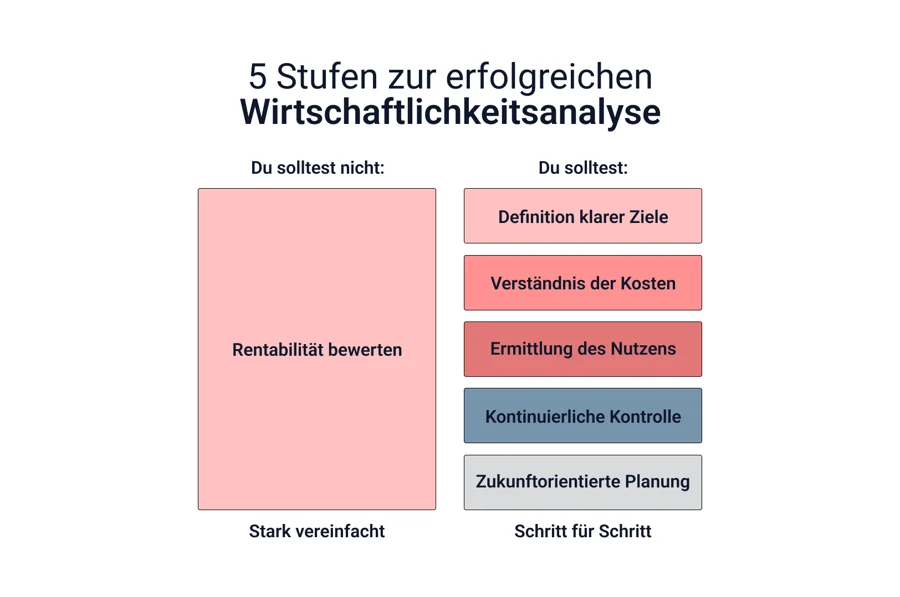
Infografik: 5 Stufen zur erfolgreichen Wirtschaftlichkeitsanalyse
Was ist eine Wirtschaftlichkeitsanalyse?
Eine Wirtschaftlichkeitsanalyse vergleicht alle Ein- und Auszahlungen eines Vorhabens über einen definierten Zeitraum mit denen einer Vergleichsalternative und beantwortet die Frage, ob sich das eingesetzte Kapital verzinst.
Das methodische Werkzeug dahinter ist die Investitionsrechnung. Sie zerfällt in zwei Familien. Statische Verfahren betrachten eine Durchschnittsperiode und ignorieren Zinseszinseffekte; dazu zählen Kostenvergleichs-, Gewinnvergleichs-, Rentabilitäts- und Amortisationsrechnung. Dynamische Verfahren bewerten Zahlungsströme über mehrere Perioden unter Berücksichtigung des Zeitwerts des Geldes; dazu zählen Kapitalwertmethode, interner Zinsfuß und Annuitätenmethode (Controlling-Portal).
Die Kapitalwertmethode ermittelt die Vorteilhaftigkeit, indem sie alle mit der Investition verbundenen Ein- und Auszahlungen auf den Bezugszeitpunkt abzinst (Gabler Wirtschaftslexikon). Die theoretische Grundlage geht auf Irving Fishers „The Theory of Interest" von 1930 zurück, in der der Wert eines Kapitalguts als Barwert seiner künftigen Nettoerträge definiert wird (Econlib). Der Return on Investment ist älter und stammt aus der Konzernsteuerung: Donaldson Brown entwickelte ihn ab 1914 bei DuPont, das darauf aufbauende DuPont-Kennzahlensystem von 1919 gilt als erstes Kennzahlensystem überhaupt (Hagley Museum and Library).
Im Projektkontext ist die Wirtschaftlichkeitsanalyse der rechnerische Kern des Business Case. ISO 21502:2020 weist dessen Eigentümerschaft dem Projektsponsor zu und koppelt Entscheidungspunkte im Projektverlauf an seine erneute Prüfung (ISO 21502:2020). In der öffentlichen Verwaltung ist sie nach § 7 Bundeshaushaltsordnung für alle finanzwirksamen Maßnahmen verpflichtend (Organisationshandbuch des Bundes).
Wann rechnen Sie statisch und wann dynamisch?
Die Wahl hängt an Laufzeit und Kapitalbindung, nicht an der Investitionshöhe.
Kriterium | Statische Verfahren | Dynamische Verfahren |
|---|---|---|
Betrachtung | Durchschnittsperiode | Jede Periode einzeln |
Zeitwert des Geldes | nicht berücksichtigt | über Diskontierung berücksichtigt |
Datenbedarf | gering | Zahlungsreihe je Periode |
Sinnvoll bei | Laufzeit bis ca. 2 Jahre, Ersatzbeschaffung, Vorauswahl | Laufzeit ab 3 Jahren, hoher Kapitalbindung, ungleichmäßigen Rückflüssen |
Typische Kennzahl | Kostenvergleich, ROI, statische Amortisation | Kapitalwert, interner Zinsfuß, dynamische Amortisation |
Hauptschwäche | überschätzt späte Rückflüsse | Ergebnis reagiert stark auf Kalkulationszins |
Zwei Sonderfälle verdienen eine eigene Kennzahl. Haben die Alternativen unterschiedliche Nutzungsdauern, ist der Kapitalwert nicht direkt vergleichbar. Rechnen Sie dann die Annuität, also den auf gleiche Jahresbeträge umgelegten Kapitalwert. Und bei mehrfachem Vorzeichenwechsel in der Zahlungsreihe, etwa durch eine Großinstandsetzung im Jahr 4, kann der interne Zinsfuß mehrere Lösungen haben oder gar keine. In diesem Fall ist der Kapitalwert die einzige belastbare Aussage.
Nicht sinnvoll ist eine Wirtschaftlichkeitsanalyse in drei Fällen. Erstens bei gesetzlich oder normativ erzwungenen Maßnahmen, etwa einer Maschinenrichtlinien-Nachrüstung; dort ist nur die Variante mit den geringsten Barwertkosten zu suchen, nicht das Ob. Zweitens, wenn der Nutzen ganz überwiegend nicht monetär ist. Dann gehört eine Nutzwertanalyse daneben, die qualitative Ziele gewichtet bewertet. Drittens, wenn die Zahlungsreihe nicht belastbar erhoben werden kann. Eine Rechnung auf geratenen Einsparungen liefert eine Nachkommastelle, keine Aussage.
Wie läuft die Wirtschaftlichkeitsanalyse in 5 Stufen ab?
1. Bezugsrahmen und Alternativen festlegen
Ziel: Ein definierter Betrachtungsraum, in dem alle Alternativen dasselbe messen.
Vorgehen: Legen Sie Betrachtungszeitraum, Bilanzgrenze und Kalkulationszins fest. Nehmen Sie die Nullvariante auf, also den Weiterbetrieb ohne Investition. Jede Alternative wird gegen diese Nullvariante gerechnet, nicht gegen einen Idealzustand.
Typischer Fehler: Der Betrachtungszeitraum wird auf die steuerliche Nutzungsdauer gesetzt. Maßgeblich ist die technische oder marktseitige Nutzungsdauer. Bei einer Zelle für eine Baureihe mit fünf Jahren Restlaufzeit rechnen Sie fünf Jahre, nicht acht.
2. Zahlungsströme erfassen
Ziel: Eine vollständige Zahlungsreihe je Alternative, Periode für Periode.
Vorgehen: Erfassen Sie Investitionsauszahlung einschließlich Planung, Fundament, Integration und Schulung. Erfassen Sie laufende Einsparungen und die durch sie ausgelösten neuen Kosten: Wartung, Energie, Instandhaltungsrücklage, Lizenzen. Setzen Sie einen Restwert am Ende des Betrachtungszeitraums an, wenn er realisierbar ist. Rechnen Sie mit Zahlungen, nicht mit Aufwendungen. Abschreibungen sind keine Zahlung und gehören nicht in die Reihe.
Typischer Fehler: Die Integrationskosten werden unterschätzt und die Folgekosten der neuen Lösung vergessen. Beides verschiebt den Kapitalwert systematisch nach oben.
3. Statisch rechnen
Ziel: Eine schnelle Plausibilitätsaussage und eine Zahl, die Ihre Geschäftsführung gewohnt ist.
Vorgehen: Berechnen Sie statische Amortisationsdauer und ROI. Die Amortisationsdauer ist der Zeitpunkt, an dem die kumulierten Rückflüsse die Investitionsauszahlung erreichen. Der ROI setzt den Überschuss über den Betrachtungszeitraum ins Verhältnis zum eingesetzten Kapital.
Typischer Fehler: Die statische Amortisationsdauer wird als Entscheidungskriterium verwendet. Sie ignoriert alles, was nach dem Amortisationszeitpunkt passiert, und behandelt einen Euro im Jahr 5 wie einen Euro heute.
4. Dynamisch rechnen
Ziel: Die Aussage, ob sich das Kapital über dem geforderten Zinssatz verzinst.
Vorgehen: Zinsen Sie jede Periodenzahlung mit dem Faktor 1 geteilt durch (1 plus i) hoch t ab. Der Kapitalwert ist die Summe der Barwerte minus Investitionsauszahlung. Ist er positiv, verzinst sich das Kapital über dem Kalkulationszins (Gabler Wirtschaftslexikon). Der interne Zinsfuß ist der Zinssatz, bei dem der Kapitalwert null wird. Rechnen Sie zusätzlich die dynamische Amortisationsdauer über die kumulierten Barwerte.
Typischer Fehler: Der Kalkulationszins wird ohne Begründung gesetzt. Er ist keine Konvention, sondern eine Anforderung: gewichtete Kapitalkosten oder die Verzinsung der besten verdrängten Alternative. Wer ihn nicht begründen kann, hat kein Ergebnis, sondern eine Annahme.
5. Unsicherheit prüfen und Entscheidung dokumentieren
Ziel: Die Bandbreite statt einer Punktzahl.
Vorgehen: Variieren Sie die zwei sensitivsten Größen einzeln, üblicherweise Einsparungshöhe und Kalkulationszins. Ermitteln Sie den kritischen Wert, ab dem der Kapitalwert kippt. Dokumentieren Sie Annahmen, Quellen der Mengengerüste und das Kippszenario im Business Case. ISO 21502:2020 sieht vor, dass der Business Case an den Entscheidungspunkten erneut geprüft wird (ISO 21502:2020).
Typischer Fehler: Die Analyse endet mit der Freigabe. Ohne Nachrechnung nach Inbetriebnahme bleibt unbekannt, ob die Einsparungen eingetreten sind, und die nächste Schätzung hat keine Basis.
Wie sieht ein durchgerechnetes Beispiel aus?
Ein Anlagenbauer mit 180 Mitarbeitern automatisiert die Vormontage von Schweißbaugruppen. Investition 480.000 Euro, einschließlich Zelle, Fundament, Sicherheitstechnik, SPS-Integration und Schulung. Betrachtungszeitraum fünf Jahre, Restwert im Jahr 5 40.000 Euro, Kalkulationszins 8 Prozent. Das Jahr 1 enthält nur neun Monate Produktivbetrieb, weil Integration und Anlauf Zeit kosten. Die Einsparung ist netto, laufende Wartung und Energie sind bereits abgezogen.
Jahr | Zahlung | Diskontfaktor 8 % | Barwert | Kumulierter Barwert |
|---|---|---|---|---|
0 | −480.000 € | 1,0000 | −480.000 € | −480.000 € |
1 | 95.000 € | 0,9259 | 87.960 € | −392.040 € |
2 | 130.000 € | 0,8573 | 111.450 € | −280.590 € |
3 | 145.000 € | 0,7938 | 115.100 € | −165.490 € |
4 | 145.000 € | 0,7350 | 106.580 € | −58.910 € |
5 | 185.000 € | 0,6806 | 125.910 € | 67.000 € |
Die Zahlung im Jahr 5 enthält 145.000 Euro Einsparung plus 40.000 Euro Restwert.
Kapitalwert. Summe der Barwerte der Rückflüsse 547.000 Euro minus Investition 480.000 Euro gleich 67.000 Euro. Positiv, das Projekt verzinst sich über 8 Prozent.
Statische Amortisation. Kumulierte nominale Rückflüsse ohne Abzinsung: 95.000, 225.000, 370.000, 515.000. Nach Jahr 3 fehlen 110.000 Euro. Bei 145.000 Euro Jahresrückfluss sind das 0,76 Jahre. Statische Amortisation 3,8 Jahre.
Dynamische Amortisation. Nach Jahr 4 fehlen 58.910 Euro. Der laufende Barwert des Jahres 5 ohne Restwert beträgt 145.000 mal 0,6806 gleich 98.690 Euro. 58.910 geteilt durch 98.690 ergibt 0,60 Jahre. Dynamische Amortisation 4,6 Jahre. Die Differenz von 0,8 Jahren zur statischen Rechnung ist genau der Betrag, den die statische Methode unterschlägt.
ROI. Summe aller Rückflüsse 700.000 Euro minus Investition 480.000 Euro gleich 220.000 Euro Überschuss. 220.000 geteilt durch 480.000 gleich 45,8 Prozent über fünf Jahre, im Durchschnitt 9,2 Prozent pro Jahr.
Interner Zinsfuß. Bei 8 Prozent beträgt der Kapitalwert plus 67.000 Euro, bei 14 Prozent minus 16.810 Euro. Lineare Interpolation: 8 plus 6 mal 67.000 geteilt durch 83.810 ergibt 12,8 Prozent. Die exakte Iteration liefert 12,7 Prozent. Die Interpolation überschätzt den internen Zinsfuß immer, weil die Kapitalwertkurve konvex verläuft. Bei Abständen über fünf Prozentpunkten ist die Abweichung relevant.
Unsicherheit. Zwei Szenarien:
Szenario | Kapitalwert | Aussage |
|---|---|---|
Basis, 8 % | +67.000 € | vorteilhaft |
Kalkulationszins 12 % | +8.800 € | knapp vorteilhaft |
Einsparungen −20 % | −37.000 € | nicht vorteilhaft |
Der kritische Wert liegt bei minus 13 Prozent auf die laufenden Einsparungen. Fällt die tatsächliche Einsparung um mehr als 13 Prozent unter die Planung, wird der Kapitalwert negativ. Der interne Zinsfuß von 12,7 Prozent zeigt dieselbe Information aus der Zinsperspektive: Der Puffer auf den Kalkulationszins beträgt 4,7 Prozentpunkte.
Damit lautet die Entscheidungsvorlage nicht „Kapitalwert 67.000 Euro, freigeben", sondern: vorteilhaft, sofern das Mengengerüst mit maximal 13 Prozent Abweichung belastbar ist. Diese eine Zahl ist das eigentliche Ergebnis der Analyse. Sie bestimmt auch, was Sie nach Inbetriebnahme messen müssen.
Fazit
Statisch und dynamisch sind keine Alternativen, sondern zwei Stufen derselben Rechnung: Die statische Amortisation ordnet ein, der Kapitalwert entscheidet. Entscheidend ist Stufe 5. Ein Kapitalwert ohne den kritischen Wert, ab dem er kippt, ist eine Punktzahl auf einer Annahme. Wer die Bandbreite ausweist und nach Inbetriebnahme nachrechnet, verbessert nicht diesen Business Case, sondern alle folgenden.
Weiterführend: Nutzwertanalyse: wie Sie Entscheidungen objektiv bewerten · Machbarkeitsbewertung im Projekt: Input, Methoden, Output
Quellen
- Gabler Wirtschaftslexikon: Kapitalwertmethode. https://wirtschaftslexikon.gabler.de/definition/kapitalwertmethode-37780 (Abruf 2026-09)
- Controlling-Portal: Dynamische und statische Investitionsrechnungen. https://www.controllingportal.de/Fachinfo/Investitionsrechnung/dynamische-und-statische-Investitionsrechnungen.html (Abruf 2026-09)
- Econlib: Irving Fisher, Biographie und Werk (The Theory of Interest, 1930). https://www.econlib.org/library/Enc/bios/Fisher.html (Abruf 2026-09)
- Hagley Museum and Library: The Father of ROI, Donaldson Brown. https://www.hagley.org/librarynews/father-roi-donaldson-brown (Abruf 2026-09)
- ISO 21502:2020, Project, programme and portfolio management, Guidance on project management. https://standards.iteh.ai/catalog/standards/iso/f3deaa3a-e424-42fe-aa82-99fad5c395f5/iso-21502-2020 (Abruf 2026-09)
- Organisationshandbuch des Bundes: Verfahren zur Wirtschaftlichkeitsuntersuchung, § 7 BHO. https://www.orghandbuch.de/Webs/OHB/DE/Organisationshandbuch/6MethodenTechniken/65Wirtschaftlichkeitsuntersuchung/wirtschaftlichkeitsuntersuchung_inhalt.html (Abruf 2026-09)
Mehr zu Projektmanagement für technisch komplexe Projekte: Aligia